


Cuánto cobra el TPV de tu banco: cuota de 5-15 €/mes, comisión del 0,3-1,5 % y lo que no pone el folleto
· Javier Miralles · 5 min
Tu banco te ofrece un TPV para cobrar con tarjeta y te suena cómodo: ya tienes ahí la cuenta, el dinero entra solo, un trámite menos. Pero cuando pides el precio, la respuesta es un folleto con una cuota, un porcentaje y un par de notas al pie que no terminas de entender. La pregunta es directa: ¿cuánto cobra de verdad el TPV de tu banco, sumando todo?
En corto
El TPV de tu banco cobra, de forma orientativa y a fecha de hoy, octubre de 2026, una cuota de mantenimiento de unos 5-15 € al mes más una comisión por cada venta de entre el 0,3 % y el 1,5 %; a eso se suman el alquiler del datáfono y, a veces, una cuota de alta. La comisión no es fija: se negocia según cuánto factures.
Lo que no pone el folleto son tres cosas: que la comisión es negociable, que suele haber permanencia, y que el datáfono se alquila. Son las que deciden si el TPV del banco te sale a cuenta o no.
¿Cuánto cobra el TPV de tu banco, sumando todo?
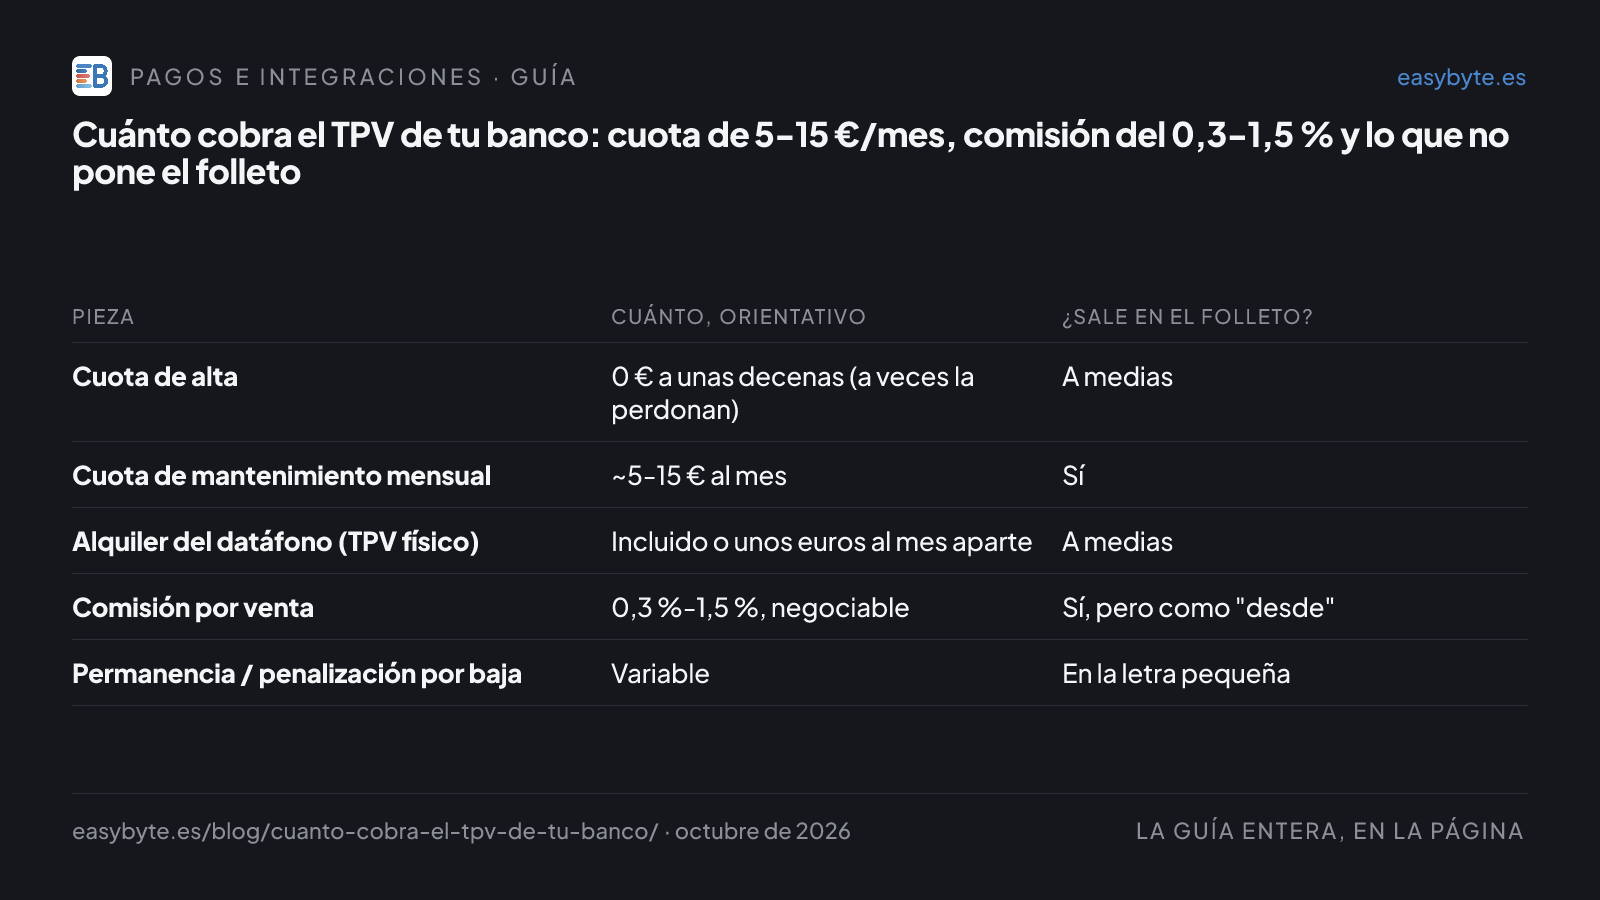
El precio del TPV del banco no es un número, son varias piezas que conviene separar, porque unas las ves en el folleto y otras están en la letra pequeña. Dicho de otra forma: cuánto cuesta el TPV del banco no se responde con una cifra, sino con una suma. Esta es la foto orientativa a día de hoy:
| Pieza | Cuánto, orientativo | ¿Sale en el folleto? |
|---|---|---|
| Cuota de alta | 0 € a unas decenas (a veces la perdonan) | A medias |
| Cuota de mantenimiento mensual | ~5-15 € al mes | Sí |
| Alquiler del datáfono (TPV físico) | Incluido o unos euros al mes aparte | A medias |
| Comisión por venta | 0,3 %-1,5 %, negociable | Sí, pero como "desde" |
| Permanencia / penalización por baja | Variable | En la letra pequeña |
Mira la última columna: lo que decide el coste real —la comisión negociable y la permanencia— es justo lo que no va en grande en el folleto. La cuota y el porcentaje de salida los ves; las dos cosas que más te pueden ayudar o perjudicar, no. Si estás montando el cobro con tarjeta y quieres comparar la oferta del banco con las demás antes de firmar, es lo que miramos al preparar pagos e integraciones para un negocio.
La comisión se negocia (y casi nadie lo hace)
Esta es la parte que más dinero mueve y la que menos gente aprovecha. La comisión por venta que te ofrece el banco de entrada es la de catálogo: un "desde el 0,9 %", por ejemplo. Pero esa comisión es negociable, sobre todo si mueves un volumen decente con tarjeta y tienes ahí tu cuenta de negocio. El banco tiene margen para bajártela; lo que pasa es que no lo ofrece si no lo pides.
Y no es calderilla. Una décima de punto —pasar del 0,9 % al 0,8 %— sobre 10.000 € al mes de ventas con tarjeta son 10 € al mes, 120 € al año, por una conversación. Pedir que te revisen la comisión una vez al año es gratis y casi siempre compensa. Es lo contrario de la comisión de una pasarela cerrada, que no se negocia: ahí el porcentaje es el que es, lo cuentan cuánto cobra Redsys y cuánto cobra Stripe. Con el TPV del banco, el precio tiene una palanca que tú controlas.
Lo que no pone el folleto
Además de la comisión negociable, hay dos cosas que viven en la letra pequeña y conviene mirar antes de firmar:
- La permanencia. Muchos contratos de TPV del banco llevan un compromiso de permanencia, y salir antes de tiempo tiene penalización. No es malo en sí, pero cámbialo de "no lo sabía" a "lo sabía": pregunta cuántos meses y cuánto cuesta irte.
- El datáfono se alquila, no se compra. El aparato normalmente es del banco; tú pagas por tenerlo. Eso significa que esa cuota corre mientras lo uses, y que si te vas, lo devuelves. No es tuyo. Compararlo con la alternativa de comprar el terminal a un proveedor que no es banco cambia la cuenta, y lo vemos en TPV físico sin banco.
Una cosa importante para no confundir productos: aquí hablamos de la oferta comercial del banco —su cuota, su comisión, su datáfono—, no del mecanismo técnico de la pasarela. Redsys, por ejemplo, es la pasarela que usan muchos bancos por dentro; su comisión es otra cosa distinta de la cuota comercial que te pone tu banco. No mezcles las dos.
Un ejemplo con números
Pongamos un caso tipo —inventado, para ver el mecanismo, no un cliente real— con dos negocios distintos, porque el "¿me conviene?" depende de cuánto factures.
Un negocio que cobra 2.000 € al mes con tarjeta, con el TPV del banco a 10 € de cuota + 1,2 % de comisión, paga 10 € + 24 € = 34 € al mes. Un proveedor sin cuota al 1,5 % le costaría 30 €. A ese volumen, la cuota fija del banco pesa demasiado y gana el proveedor sin cuota.
Otro negocio que cobra 20.000 € al mes, con el TPV del banco a 10 € + una comisión negociada del 0,7 %, paga 10 € + 140 € = 150 € al mes. El mismo proveedor sin cuota al 1,5 % le costaría 300 €. Aquí el banco gana de calle, y encima con margen para negociar aún más. Ese es el punto: por debajo de unos pocos miles al mes, la cuota del banco no compensa; por encima, con la comisión negociada, es difícil de batir.
Entonces, ¿me conviene el TPV del banco?
La respuesta honesta depende de un solo eje: cuánto facturas con tarjeta al mes. Si vendes poco, la cuota fija te penaliza y probablemente te salga mejor un proveedor sin cuota, como vemos en cobrar con tarjeta sin pasar por tu banco. Si mueves volumen, el TPV del banco con la comisión negociada por debajo del 1 % es de lo más barato que vas a encontrar. Y en los dos casos, pidas lo que pidas, haz las tres preguntas que el folleto no responde solo: cuánto es la comisión real negociada, cuánta permanencia hay y si el datáfono se alquila o se compra. Con esas tres claras, ya sabes cuánto cobra el TPV de tu banco de verdad, y no solo lo que pone el escaparate.
Preguntas frecuentes
¿Cuánto cobra el TPV de tu banco?
A fecha de hoy, octubre de 2026, el TPV de un banco cobra de forma orientativa dos cosas: una cuota de mantenimiento mensual de unos 5-15 € y una comisión por cada venta de entre el 0,3 % y el 1,5 %. A eso se suman, según el banco, el alquiler del datáfono y a veces una cuota de alta. La comisión no es fija: se negocia según cuánto factures. Son las condiciones que cada banco publica en su web.
¿La comisión del TPV del banco se puede negociar?
Sí, y es lo que casi nadie hace. La comisión por venta que te ofrecen de salida es la de catálogo; si mueves un volumen decente con tarjeta, el banco tiene margen para bajártela, sobre todo si tienes ahí tu cuenta de negocio. Pedir que te la revisen una vez al año es gratis y suele valer la pena: una décima de porcentaje sobre muchas ventas son bastantes euros al año.
¿Qué no pone el folleto del TPV del banco?
Tres cosas que aparecen en la letra pequeña: que la comisión es negociable (la de catálogo no es la única posible), que suele haber permanencia con penalización si te vas antes de tiempo, y que el datáfono normalmente se alquila, no se compra, así que esa cuota corre mientras lo tengas. Mira esas tres antes de firmar, no después.
¿Sale más barato el TPV del banco o una pasarela sin cuota?
Depende de cuánto factures con tarjeta. Si vendes poco, la cuota fija del banco se come la ventaja de su comisión más baja y suele salir mejor un proveedor sin cuota. Si mueves volumen, la comisión negociada del banco por debajo del 1 % compensa de sobra la cuota. El punto de equilibrio es tu facturación mensual con tarjeta, no la marca.