


TPV físico sin banco: el lector lo compras a una entidad de pago, no al banco
· Javier Miralles · 7 min
Vendes en persona —un puesto, una peluquería, un taller, una feria— y quieres cobrar con tarjeta sin montar el número con tu banco: sin pedir cita, sin que te estudien la cuenta, sin firmar una permanencia de dos años por un datáfono que a lo mejor usas tres veces por semana. Y te has topado con la duda de siempre: "¿puedo tener un TPV físico sin pasar por el banco, o eso lo da solo el banco?".
En corto
Sí: puedes tener un TPV físico sin banco comprando el datáfono a una entidad de pago autorizada —SumUp, myPOS y parecidas—, que te cobra una comisión por cada venta y liquida el dinero en una cuenta que tú eliges, sin abrir cuenta nueva ni firmar un contrato de TPV. No son bancos, pero están reguladas para cobrar con tarjeta igual que uno.
A fecha de hoy, octubre de 2026, el modelo habitual es de pago por uso: compras el lector una vez (desde unos 30 €) y pagas alrededor del 1,5 % de cada cobro, sin cuota mensual ni permanencia. Lo que más cambia entre unos y otros no es la comisión: es dónde cae el dinero.
¿Se puede tener un TPV físico sin banco?
Se puede, y es más normal de lo que parece. La idea de que el datáfono solo lo da tu banco viene de cuando era así: hasta hace unos años, para cobrar con tarjeta tenías que firmar un contrato de TPV con una entidad bancaria, que te cobraba una cuota mensual, te negociaba una comisión y, muchas veces, te ataba a una permanencia.
Hoy un TPV físico sin banco es simplemente un lector de tarjetas que te vende una empresa que no es un banco, pero que está autorizada para procesar cobros. Lo enciendes, lo emparejas con el móvil o funciona solo, y cobras. No abres una cuenta de comercio, no te estudian el negocio y el alta la haces tú por internet en un rato. Si estás montando el cobro de cero y no tienes claro si te encaja un datáfono, un cobro por web o los dos, es justo lo primero que miramos al preparar pagos e integraciones para un negocio; pero para arrancar no necesitas nada de eso.
La palabra clave aquí es "sin banco", no "sin regulación": sigues cobrando por la misma red de tarjetas de siempre. Lo que te ahorras es el intermediario bancario y su papeleo.
¿Quién te da el datáfono si no es el banco?
Te lo dan las entidades de pago y entidades de dinero electrónico: empresas autorizadas y supervisadas por un banco central europeo para mover dinero y cobrar con tarjeta, aunque no sean bancos comerciales. No tienen oficinas ni te dan hipotecas; se dedican a esto. Las más conocidas para un datáfono físico en España son SumUp y myPOS, pero hay más.
La diferencia práctica con el banco es el modelo de negocio. El banco te vende el datáfono dentro de una relación más amplia (tu cuenta, tu financiación) y por eso te pide cuota y permanencia. La entidad de pago te vende solo el cobro, y compite por precio y por facilidad de alta. Por eso el "sin banco" no es un truco: es otra forma de empaquetar el mismo servicio.
Que no sea un banco no significa que sea menos seguro. El pago viaja por la misma infraestructura de tarjetas y cumple las mismas reglas antifraude; la custodia del dato de la tarjeta no es cosa tuya ni del lector, igual que explicábamos en si el TPV virtual es seguro.
¿Cuánto cuesta un TPV físico sin banco?
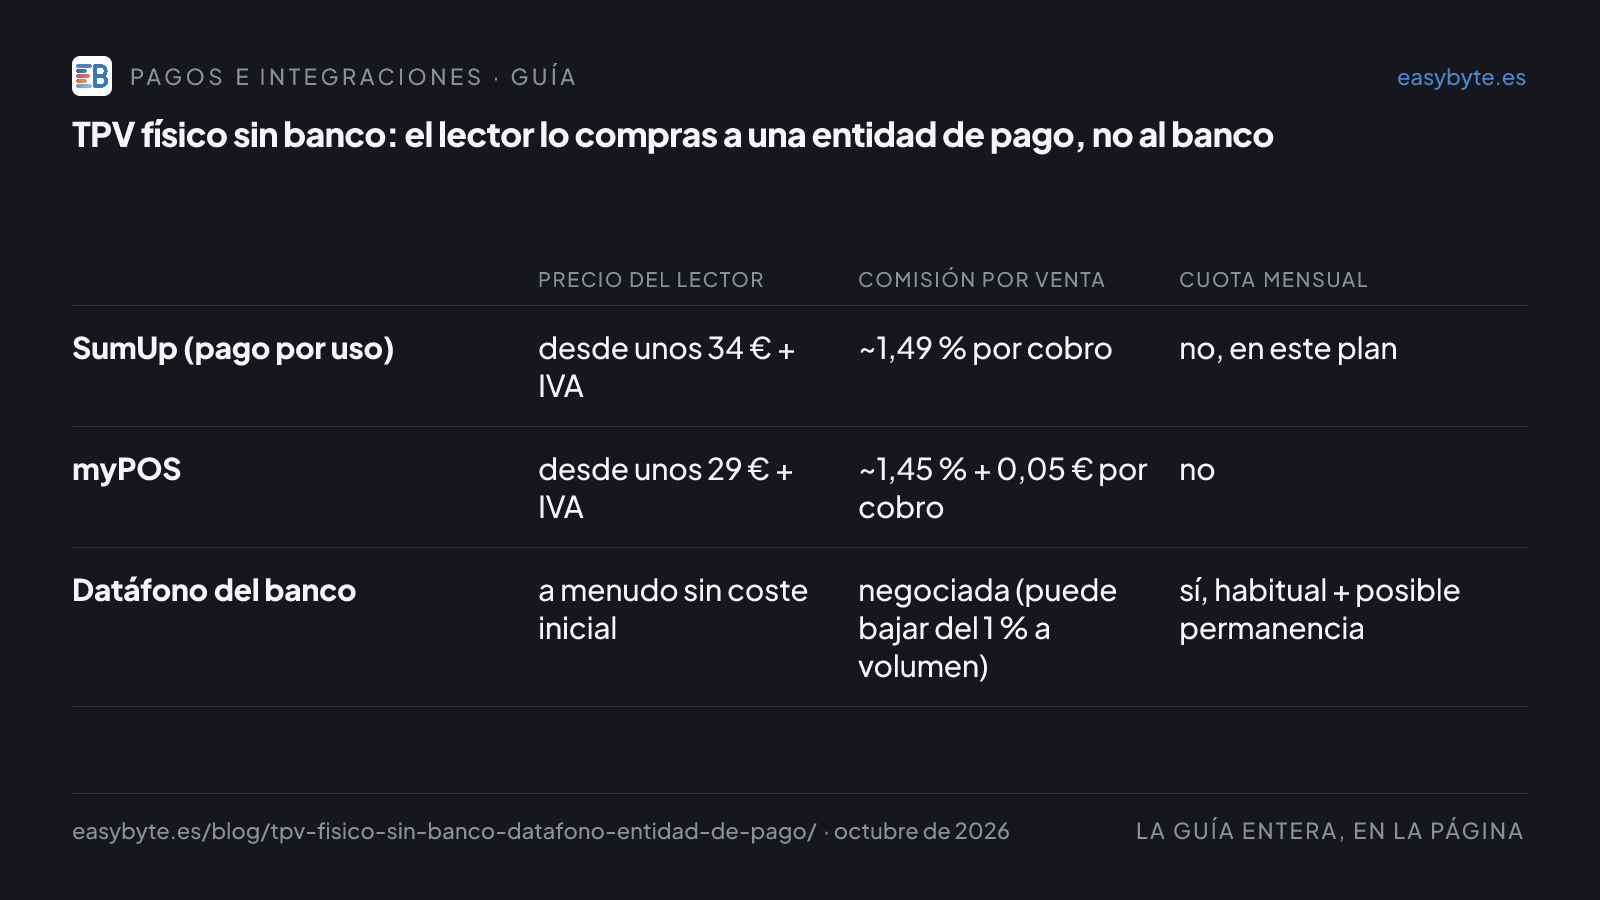
En el modelo de pago por uso —el que tiene sentido si no cobras mucho volumen— pagas dos cosas y ninguna más: el lector, una sola vez, y una comisión por cada venta que cobras. Sin cuota mensual, sin alta y sin permanencia. Esta es la foto orientativa a fecha de hoy, octubre de 2026, con las tarifas públicas que cada proveedor muestra en su web:
| Precio del lector | Comisión por venta | Cuota mensual | |
|---|---|---|---|
| SumUp (pago por uso) | desde unos 34 € + IVA | ~1,49 % por cobro | no, en este plan |
| myPOS | desde unos 29 € + IVA | ~1,45 % + 0,05 € por cobro | no |
| Datáfono del banco | a menudo sin coste inicial | negociada (puede bajar del 1 % a volumen) | sí, habitual + posible permanencia |
Fíjate en el cambio de forma: sin banco pagas poco por adelantado y una comisión plana por venta; con el banco sueles no pagar el aparato pero arrastras una cuota fija y una comisión que solo te sale a cuenta si mueves volumen. Para quien cobra poco con tarjeta, una comisión plana del 1,5 % sin cuota casi siempre gana a una comisión más baja con cuota mensual. Lo veremos con un número.
Algunos proveedores ofrecen además un plan con cuota que baja la comisión (por ejemplo, al 0,75 %): compensa solo si cobras lo suficiente para que el ahorro por venta supere la cuota. Si no, el pago por uso es más barato.
¿Dónde cae el dinero que cobras?
Esta es la pregunta que de verdad distingue una opción de otra, y casi nadie la pone por delante. Hay dos formas de que te llegue lo cobrado:
- A tu cuenta de siempre. Algunos proveedores liquidan directamente en el IBAN que ya tengas —el de tu banco de toda la vida—, normalmente al día siguiente hábil. No cambias nada: el datáfono es de la entidad de pago, pero el dinero aterriza donde aterrizaba antes.
- A una cuenta del propio proveedor. Otros te abren una cuenta suya (con su IBAN y a veces una tarjeta), ingresan ahí de forma instantánea lo que cobras, y desde esa cuenta lo mueves tú a tu banco cuando quieras. Ganas inmediatez, pero tienes el dinero en un sitio nuevo hasta que lo trasvasas, y ese traspaso puede tener condiciones.
Ninguna de las dos te obliga a dejar tu banco, que es lo que mucha gente teme al oír "sin banco". Pero no dan igual: si lo que quieres es que el datáfono no te cambie nada del día a día, mira que liquide a tu IBAN; si lo que valoras es tener el dinero al instante, la cuenta del proveedor te lo da antes. Elegir sin mirar esto es el error más común al contratar un TPV físico sin banco.
Un ejemplo con números
Pongamos un caso tipo —inventado, para ver el mecanismo, no un cliente real—: un pequeño negocio que cobra con tarjeta unos 2.000 € al mes repartidos en tickets pequeños.
Con un TPV físico sin banco de pago por uso, al 1,5 % orientativo, paga unos 30 € al mes de comisión y nada más (el lector fue un pago único de unas decenas de euros el primer día). Con un datáfono del banco que le cobre, pongamos, 15 € de cuota y una comisión del 0,9 %, pagaría 15 € de cuota + 18 € de comisión = 33 € al mes, más la permanencia. A ese volumen, el "sin banco" sale parecido o mejor y sin ataduras.
El cálculo se da la vuelta cuando el volumen sube: si en vez de 2.000 € cobrara 20.000 € al mes, el 0,9 % con cuota (195 €) batiría claramente al 1,5 % plano (300 €). Por eso no hay una respuesta única: depende de cuánto cobres con tarjeta. La pregunta siguiente es, entonces, cuándo deja de compensar el "sin banco".
¿Cuándo sí te compensa el datáfono del banco?
Cuando mueves volumen de verdad. Si cobras varios miles de euros al mes con tarjeta, la comisión negociada del banco —que a volumen puede bajar del 1 %— se come la ventaja de no tener cuota, y el datáfono del banco vuelve a ser lo barato. También pesa si quieres todo con un solo interlocutor (cuenta, TPV, financiación) y no te importa el papeleo a cambio de esa comodidad.
Para casi todo lo demás —empezar a cobrar ya, volumen bajo o irregular, vender fuera del local, no querer ataduras— el TPV físico sin banco es la vía rápida y sin letra pequeña. Y si dudas entre cobrar en persona o montar también el cobro por internet, lo comparamos en TPV virtual o datáfono físico, y el caso general de cobrar sin el banco, con todas las vías, en cobrar con tarjeta sin pasar por tu banco.
Preguntas frecuentes
¿Se puede tener un TPV físico sin banco?
Sí. Puedes cobrar con un datáfono físico sin firmar un contrato de TPV con un banco ni abrir una cuenta de comercio nueva. Lo que haces es comprar el lector a una entidad de pago (SumUp, myPOS y similares), que está autorizada para cobrar con tarjeta igual que un banco pero no lo es. Pagas una comisión por cada venta y el dinero cae en una cuenta que tú decides.
¿Cuánto cuesta un TPV físico sin banco?
En el modelo de pago por uso pagas dos cosas: el lector una sola vez —desde unos 30 € a fecha de hoy, octubre de 2026— y una comisión por cada venta cobrada, orientativa de alrededor del 1,5 % con las tarjetas habituales. No hay cuota mensual ni permanencia en ese modelo. Son las tarifas públicas que cada proveedor muestra en su web.
¿Dónde cae el dinero que cobro con un datáfono sin banco?
Depende del proveedor, y es lo que más conviene mirar. Unos liquidan directamente en el IBAN que ya tengas, al día siguiente hábil. Otros ingresan primero en una cuenta del propio proveedor, de forma instantánea, y desde ahí lo mueves tú a tu banco. Ninguna de las dos te obliga a cambiar de banco, pero no son lo mismo a la hora de tener el dinero disponible.
¿Es legal y seguro cobrar con un datáfono que no es del banco?
Sí. Estas empresas son entidades de pago o de dinero electrónico autorizadas y supervisadas en la Unión Europea, no tiendas de aparatos. El cobro con tarjeta pasa por la misma red y las mismas reglas de seguridad que el del banco. Lo que cambia es quién te vende el servicio, no la protección del pago.